

ಸುದ್ದಿಯಲ್ಲಿ ಏಕೆ?
ಕೇಂದ್ರ ಸರ್ಕಾರವು 18 ಸೆಪ್ಟೆಂಬರ್ 2026 ರಂದು ಬೃಹತ್ ಗ್ರಾಹಕರಿಗೆ ಸಕ್ಕರೆ ದಾಸ್ತಾನು ಮಿತಿಗಳ ಷರತ್ತುಬದ್ಧ ಸಡಿಲಿಕೆಯನ್ನು ಪ್ರಕಟಿಸಿತು. ಅಂತಹ ಗ್ರಾಹಕರು ಅಸ್ತಿತ್ವದಲ್ಲಿರುವ 15-ದಿನದ ಮಿತಿಗೆ ಹೋಲಿಸಿದರೆ 30 ದಿನಗಳವರೆಗೆ ಬಳಕೆಯನ್ನು ಹೊಂದಿರಬಹುದು. ಆದಾಗ್ಯೂ, ಮೊದಲ 15 ದಿನಗಳ ಮೇಲಿನ ದಾಸ್ತಾನುಗಳು ನಿರ್ದಿಷ್ಟ ಮಾರ್ಗಗಳ ಅಡಿಯಲ್ಲಿ ಆಮದು ಮಾಡಿಕೊಳ್ಳುವ ಸಕ್ಕರೆಯಿಂದ ಬರಬೇಕು: ಅಡ್ವಾನ್ಸ್ ಆಥರೈಸೇಶನ್ ಸ್ಕೀಮ್ ಮತ್ತು ಸುಂಕದ ದರ ಕೋಟಾ. ಮುಕ್ತ ಮಾರುಕಟ್ಟೆಯಿಂದ ಖರೀದಿಸುವ ಮಿತಿಯು 15 ದಿನಗಳ ಬಳಕೆಯಾಗಿ ಉಳಿದಿದೆ. ದೇಶೀಯ ಸರಬರಾಜುಗಳಿಂದ ಸಂಪೂರ್ಣ ಹೆಚ್ಚುವರಿ ಅವಶ್ಯಕತೆಯನ್ನು ಸೆಳೆಯದೆ ಹಬ್ಬದ ಋತುವಿನ ಮೊದಲು ಕೈಗಾರಿಕಾ ಬಳಕೆದಾರರಿಗೆ ಹೆಚ್ಚಿನ ನಮ್ಯತೆಯನ್ನು ನೀಡುವ ಗುರಿಯನ್ನು ಈ ಅಳತೆಯು ಹೊಂದಿದೆ. ಸಾಪ್ತಾಹಿಕ ಸ್ಟಾಕ್ ಬಹಿರಂಗಪಡಿಸುವಿಕೆಯು ವ್ಯವಸ್ಥೆಯ ಭಾಗವಾಗಿಯೇ ಉಳಿದಿದೆ, ಹೆಚ್ಚುವರಿ ಸಕ್ಕರೆಯ ಮೂಲವನ್ನು ಪ್ರಕಟಣೆಯನ್ನು ಅರ್ಥಮಾಡಿಕೊಳ್ಳಲು ಕೇಂದ್ರವನ್ನಾಗಿ ಮಾಡುತ್ತದೆ.
ಅಡ್ವಾನ್ಸ್ ಆಥರೈಸೇಶನ್ ಸಾಮಾನ್ಯವಾಗಿ ಏನು ಮಾಡುತ್ತದೆ
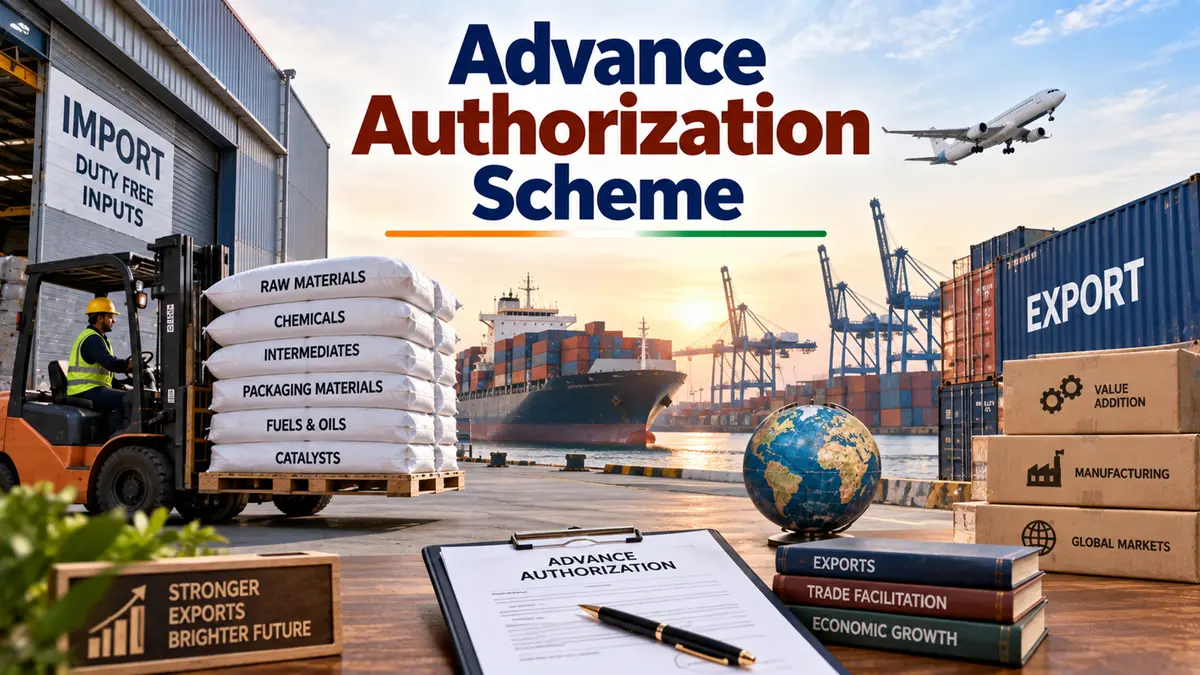
ಅಡ್ವಾನ್ಸ್ ಆಥರೈಸೇಶನ್ ಸ್ಕೀಮ್ ನಿರ್ದಿಷ್ಟ ಸುಂಕಗಳಿಲ್ಲದೆ ಆಮದು ಮಾಡಿಕೊಳ್ಳಲು ಅರ್ಹವಾದ ಇನ್ಪುಟ್ಗಳನ್ನು ಅನುಮತಿಸುವ ಮೂಲಕ ರಫ್ತಿಗಾಗಿ ಉತ್ಪಾದನೆಯನ್ನು ಬೆಂಬಲಿಸುತ್ತದೆ. ವಿದೇಶಿ ವ್ಯಾಪಾರ ನೀತಿಯ ಅಡಿಯಲ್ಲಿ ವಿದೇಶಿ ವ್ಯಾಪಾರದ ಡೈರೆಕ್ಟರೇಟ್ ಜನರಲ್ ಮೂಲಕ ಇದನ್ನು ನಿರ್ವಹಿಸಲಾಗುತ್ತದೆ. ಕೇಂದ್ರ ಲಿಂಕ್ ಆಮದು ಮಾಡಿದ ಇನ್ಪುಟ್ ಮತ್ತು ರಫ್ತು ಉತ್ಪನ್ನದ ನಡುವೆ ಇರುತ್ತದೆ. ಆದ್ದರಿಂದ ದೇಶೀಯ ಮಾರುಕಟ್ಟೆಯಲ್ಲಿ ಅನಿಯಂತ್ರಿತ ಮಾರಾಟಕ್ಕೆ ಅಗ್ಗವಾಗಿ ಯಾವುದೇ ಸರಕುಗಳನ್ನು ಆಮದು ಮಾಡಿಕೊಳ್ಳಲು ಈ ಯೋಜನೆಯು ಸಾಮಾನ್ಯ ಅನುಮತಿಯಲ್ಲ.
ನೀತಿಯಡಿಯಲ್ಲಿ, ಸಾಮಾನ್ಯ ವ್ಯರ್ಥದ ಭತ್ಯೆಗಳೊಂದಿಗೆ, ಇನ್ಪುಟ್ಗಳನ್ನು ಸಾಮಾನ್ಯವಾಗಿ ಭೌತಿಕವಾಗಿ ರಫ್ತು ಉತ್ಪನ್ನಕ್ಕೆ ಸಂಯೋಜಿಸುವ ಅಗತ್ಯವಿದೆ. ಅರ್ಹ ಇಂಧನ ಅಥವಾ ವೇಗವರ್ಧಕಗಳು ಸೇರಿದಂತೆ ಉತ್ಪಾದನೆಯಲ್ಲಿ ಸೇವಿಸುವ ಕೆಲವು ವಸ್ತುಗಳು ಸಹ ನಿಯಮಗಳ ಅಡಿಯಲ್ಲಿ ಅರ್ಹತೆ ಪಡೆಯಬಹುದು. ತನ್ನದೇ ಆದ ಉತ್ಪನ್ನಗಳನ್ನು ರಫ್ತು ಮಾಡುವ ತಯಾರಕರು ಅರ್ಜಿ ಸಲ್ಲಿಸಬಹುದು. ಮರ್ಚೆಂಟ್ ರಫ್ತುದಾರನು ಅನ್ವಯವಾಗುವ ಷರತ್ತುಗಳಿಗೆ ಒಳಪಟ್ಟು ಬೆಂಬಲಿಸುವ ತಯಾರಕರೊಂದಿಗೆ ಯೋಜನೆಯನ್ನು ಬಳಸಬಹುದು. ಮಾರಾಟಗಾರ ಮತ್ತು ನಿಜವಾದ ನಿರ್ಮಾಪಕರು ಯಾವಾಗಲೂ ಒಂದೇ ವ್ಯವಹಾರವಲ್ಲ ಎಂದು ವ್ಯವಸ್ಥೆಯು ಗುರುತಿಸುತ್ತದೆ.
ಇನ್ಪುಟ್ ರೂಢಿಗಳು ಮತ್ತು ರಫ್ತು ಕಟ್ಟುಪಾಡುಗಳು ಏಕೆ ಮುಖ್ಯ
ಸುಂಕ-ಮುಕ್ತ ಆಮದುಗಳು ರಫ್ತು ಮಾಡುವ ಉತ್ಪನ್ನದ ಪ್ರಮಾಣ ಮತ್ತು ಸ್ವರೂಪಕ್ಕೆ ಸಂಬಂಧಿಸಿರಬೇಕು. ನಿರ್ದಿಷ್ಟಪಡಿಸಿದ ಉತ್ಪನ್ನಗಳಿಗೆ ಈ ಸಂಬಂಧವನ್ನು ವ್ಯಾಖ್ಯಾನಿಸಲು ಸ್ಟ್ಯಾಂಡರ್ಡ್ ಇನ್ಪುಟ್ ಔಟ್ಪುಟ್ ನಾರ್ಮ್ಸ್ ಸಹಾಯ ಮಾಡುತ್ತದೆ. ನೀತಿಯ ಅಡಿಯಲ್ಲಿ ಇತರ ಮಾರ್ಗಗಳು ಗುಣಮಟ್ಟದ ಮಾನದಂಡಗಳು ಲಭ್ಯವಿಲ್ಲದಿರುವಲ್ಲಿ ಅಥವಾ ನಿರ್ದಿಷ್ಟ ಷರತ್ತುಗಳು ಅನ್ವಯಿಸುವಲ್ಲಿ ಮೌಲ್ಯಮಾಪನವನ್ನು ಅನುಮತಿಸುತ್ತವೆ. ಈ ಕಾರ್ಯವಿಧಾನಗಳು ಯೋಜನೆಯು ಭರವಸೆಯ ಉತ್ಪಾದನೆಗೆ ಸಂಬಂಧಿಸದ ವಸ್ತುಗಳನ್ನು ಆಮದು ಮಾಡಿಕೊಳ್ಳುವ ಅನಿಯಮಿತ ಅರ್ಹತೆಯಾಗುವುದನ್ನು ತಡೆಯುತ್ತದೆ.
ದೃಢೀಕರಣವು ರಫ್ತು ಬಾಧ್ಯತೆ ಮತ್ತು ದಾಖಲಾತಿ ಅಗತ್ಯತೆಗಳನ್ನು ಸಹ ಹೊಂದಿದೆ. ದಾಖಲೆಗಳು ಇನ್ಪುಟ್ಗಳು, ಉತ್ಪಾದನಾ ಚಟುವಟಿಕೆ ಮತ್ತು ಅರ್ಹ ರಫ್ತುಗಳನ್ನು ಸಂಪರ್ಕಿಸಬೇಕು. ನೀತಿಯು ಸಾಮಾನ್ಯವಾಗಿ ಉತ್ಪನ್ನ-ನಿರ್ದಿಷ್ಟ ವಿನಾಯಿತಿಗಳೊಂದಿಗೆ ಮೌಲ್ಯವರ್ಧನೆಯ ಕನಿಷ್ಠ ಮಟ್ಟವನ್ನು ಬಯಸುತ್ತದೆ. ಆದ್ದರಿಂದ ಆಗಾಗ್ಗೆ ಉಲ್ಲೇಖಿಸಲಾದ 15 ಶೇಕಡಾ ಅಂಕಿ ಅಂಶವು ಪ್ರತಿಯೊಂದು ಉತ್ಪನ್ನಕ್ಕೂ ಒಂದೇ ರೀತಿಯಲ್ಲಿ ಅನ್ವಯಿಸುವ ಸಾರ್ವತ್ರಿಕ ನಿಯಮವಲ್ಲ. ಸಂಬಂಧಿತ ದೃಢೀಕರಣ, ನೀತಿ ನಿಬಂಧನೆಗಳು ಮತ್ತು ಕಾರ್ಯವಿಧಾನದ ಅವಶ್ಯಕತೆಗಳನ್ನು ಒಟ್ಟಿಗೆ ಓದಬೇಕು.
ವಾಸ್ತವಿಕ-ಬಳಕೆದಾರ ಸ್ಥಿತಿ ವಿಶೇಷವಾಗಿ ಮುಖ್ಯವಾಗಿದೆ. ದೃಢೀಕರಣ ಮತ್ತು ಆಮದು ಮಾಡಿದ ವಸ್ತುಗಳನ್ನು ಕೇವಲ ರಫ್ತು ಬಾಧ್ಯತೆ ಪೂರ್ಣಗೊಂಡಿರುವುದರಿಂದ ಮುಕ್ತವಾಗಿ ವರ್ಗಾಯಿಸಲಾಗುವುದಿಲ್ಲ. ಡ್ಯೂಟಿ-ಫ್ರೀ ಇನ್ಪುಟ್ಗಳನ್ನು ಬಳಸಿಕೊಂಡು ತಯಾರಿಸಿದ ಉತ್ಪನ್ನಗಳ ವಿಲೇವಾರಿಯನ್ನು ನೀತಿಯು ಪ್ರತ್ಯೇಕವಾಗಿ ಪರಿಹರಿಸುತ್ತದೆ. ಈ ವ್ಯತ್ಯಾಸವು ಆಮದು ಮಾಡಿಕೊಂಡ ಕಚ್ಚಾ ವಸ್ತು, ಅದಕ್ಕೆ ಲಗತ್ತಿಸಲಾದ ದೃಢೀಕರಣ ಮತ್ತು ಅದರಿಂದ ತಯಾರಿಸಿದ ಸಿದ್ಧಪಡಿಸಿದ ಉತ್ಪನ್ನದ ನಡುವಿನ ಗೊಂದಲವನ್ನು ತಡೆಯುತ್ತದೆ. ನಿಯಮಗಳ ಅಡಿಯಲ್ಲಿ ಪ್ರತಿಯೊಂದೂ ವಿಭಿನ್ನ ಚಿಕಿತ್ಸೆಯನ್ನು ಹೊಂದಬಹುದು.
ಸಕ್ಕರೆ ಪ್ರಕಟಣೆಯನ್ನು ಹೇಗೆ ಓದಬೇಕು
ಸೆಪ್ಟೆಂಬರ್ ಬಿಡುಗಡೆಯು ಬೃಹತ್ ಗ್ರಾಹಕರಿಗೆ ಸ್ಟಾಕ್-ಹೋಲ್ಡಿಂಗ್ ಸಡಿಲಿಕೆಗೆ ಸಂಬಂಧಿಸಿದೆ, ವ್ಯಾಪಾರ ಯೋಜನೆಯ ಸಗಟು ಪುನರಾವರ್ತನೆಯಲ್ಲ. ಇದು 15 ದಿನಗಳನ್ನು ಮೀರಿದ ಸ್ಟಾಕ್ಗಳಿಗೆ ಮೂಲವಾಗಿ ಆಮದು ಮಾಡಿಕೊಂಡ ಸಕ್ಕರೆಯನ್ನು ನಿರ್ದಿಷ್ಟಪಡಿಸುತ್ತದೆ. ಇದು ಮುಕ್ತ-ಮಾರುಕಟ್ಟೆ ಖರೀದಿಗಳ ಮೇಲಿನ 15-ದಿನದ ಮಿತಿಯನ್ನು ಸಂರಕ್ಷಿಸುತ್ತದೆ. ಇದನ್ನು ಕೇವಲ "ಸಕ್ಕರೆ ಮಿತಿಯ ದ್ವಿಗುಣಗೊಳಿಸುವಿಕೆ" ಎಂದು ಕರೆಯುವುದು ಅದರ ಕೇಂದ್ರ ನಿರ್ಬಂಧವನ್ನು ಬಿಟ್ಟುಬಿಡುತ್ತದೆ. ಹೆಚ್ಚು ದೇಶೀಯ ಮುಕ್ತ-ಮಾರುಕಟ್ಟೆ ಖರೀದಿಗಳ ಮೂಲಕ ಹೆಚ್ಚುವರಿ ಭತ್ಯೆಯನ್ನು ಸರಳವಾಗಿ ತುಂಬಲಾಗುವುದಿಲ್ಲ.
ದಿನಕ್ಕೆ ಹತ್ತು ಟನ್ ಬಳಸುವ ಸಂಪೂರ್ಣ ವಿವರಣಾತ್ಮಕ ಗ್ರಾಹಕರನ್ನು ಪರಿಗಣಿಸಿ. ಹದಿನೈದು ದಿನಗಳ ಬಳಕೆಯು 150 ಟನ್ಗಳಿಗೆ ಸಮನಾಗಿರುತ್ತದೆ, ಆದರೆ 30 ದಿನಗಳು 300 ಟನ್ಗಳಿಗೆ ಸಮನಾಗಿರುತ್ತದೆ. ಗ್ರಾಹಕರು ಮುಕ್ತ ಮಾರುಕಟ್ಟೆಯಿಂದ ಎಲ್ಲಾ 300 ಟನ್ಗಳನ್ನು ಪಡೆಯಬಹುದು ಎಂದು ಪ್ರಕಟಣೆ ಅರ್ಥವಲ್ಲ. ಹೆಚ್ಚುವರಿ ಭಾಗವು ನಿರ್ದಿಷ್ಟಪಡಿಸಿದ ಆಮದು-ಮೂಲದ ಸ್ಥಿತಿಯನ್ನು ಪೂರೈಸಬೇಕು. ಈ ಉದಾಹರಣೆಯು ಅಂಕಗಣಿತವನ್ನು ವಿವರಿಸುತ್ತದೆ; ನಿಜವಾದ ಅನುಸರಣೆಯು ಬಳಕೆಯ ಅನ್ವಯವಾಗುವ ವ್ಯಾಖ್ಯಾನ ಮತ್ತು ಅನುಷ್ಠಾನದ ಅವಶ್ಯಕತೆಗಳನ್ನು ಅವಲಂಬಿಸಿರುತ್ತದೆ.
ಆಹಾರ ಇಲಾಖೆಯ ಆನ್ಲೈನ್ ಪೋರ್ಟಲ್ ಮೂಲಕ ಬೃಹತ್ ಗ್ರಾಹಕರು ಪ್ರತಿ ಶುಕ್ರವಾರ ಸ್ಟಾಕ್ಗಳನ್ನು ಬಹಿರಂಗಪಡಿಸುವ ಅಗತ್ಯವಿದೆ. ಅಂತಹ ವರದಿಯು ಅಧಿಕಾರಿಗಳು ಲಭ್ಯತೆಯನ್ನು ಪರಿಶೀಲಿಸಲು ಮತ್ತು ಷೇರು ಸಂಗ್ರಹಣೆಯು ನೀತಿಗೆ ಅನುಗುಣವಾಗಿದೆಯೇ ಎಂಬುದನ್ನು ಪರೀಕ್ಷಿಸಲು ಸಹಾಯ ಮಾಡುತ್ತದೆ. ಆಮದು ಮತ್ತು ಕಸ್ಟಮ್ಸ್ ಷರತ್ತುಗಳ ಜೊತೆಗೆ ಪ್ರಕಟಣೆಯನ್ನು ಓದಬೇಕು. ನಿರ್ದಿಷ್ಟವಾಗಿ ಹೇಳುವುದಾದರೆ, ಪ್ರತಿಯೊಬ್ಬ ಅಧಿಕಾರ ಹೊಂದಿರುವವರು ಆಮದು ಮಾಡಿದ ಇನ್ಪುಟ್ಗಳನ್ನು ಮರುಮಾರಾಟ ಮಾಡಲು ಅನಿಯಂತ್ರಿತ ಅನುಮತಿಯನ್ನು ಪಡೆದಿದ್ದಾರೆ ಎಂದು ಊಹಿಸಲು ಇದನ್ನು ಬಳಸಬಾರದು.
ಸುಂಕ-ದರದ ಕೋಟಾ ಏಕೆ ವಿಭಿನ್ನ ಮಾರ್ಗವಾಗಿದೆ
ಟಾರಿಫ್ ರೇಟ್ ಕೋಟಾ (TRQ) ನಿರ್ದಿಷ್ಟ ಪ್ರಮಾಣದ ಆಮದುಗಳಿಗೆ ಮತ್ತು ಅದರ ಹೊರಗೆ ಮತ್ತೊಂದು ಸುಂಕದ ಚಿಕಿತ್ಸೆಯನ್ನು ಅನ್ವಯಿಸುತ್ತದೆ. ವಿಶಿಷ್ಟವಾಗಿ, ಕೋಟಾದೊಳಗಿನ ಸುಂಕವು ಕಡಿಮೆಯಾಗಿದೆ. ಪ್ರಮಾಣಗಳು ಮತ್ತು ಸುಂಕದ ದರಗಳ ಮೂಲಕ ಮಾರುಕಟ್ಟೆ ಪ್ರವೇಶವನ್ನು ನಿಯಂತ್ರಿಸುವ ಒಂದು ಮಾರ್ಗವಾಗಿದೆ. ಇದು ರಫ್ತು-ಸಂಯೋಜಿತ ದೃಢೀಕರಣದಂತೆಯೇ ಕಾರ್ಯವಿಧಾನವಲ್ಲ. ಸರ್ಕಾರದ ಸಕ್ಕರೆ ಬಿಡುಗಡೆಯು ಎರಡೂ ಮಾರ್ಗಗಳನ್ನು ಹೆಸರಿಸುತ್ತದೆ, ಆದ್ದರಿಂದ ಕೋಟಾ ಮಾರ್ಗವನ್ನು ಬಿಟ್ಟುಬಿಡುವುದು ಅಪೂರ್ಣ ಖಾತೆಯನ್ನು ನೀಡುತ್ತದೆ.
ದೇಶೀಯ ಮಾರುಕಟ್ಟೆಯ ಸ್ಥಿರತೆಯೊಂದಿಗೆ ಕೈಗಾರಿಕಾ ನಿರಂತರತೆಯನ್ನು ಸಮತೋಲನಗೊಳಿಸುವುದು ನೀತಿಯ ಉದ್ದೇಶವಾಗಿದೆ. ಹೆಚ್ಚುವರಿ ದಾಸ್ತಾನು ತಯಾರಕರು ಉತ್ಪಾದನೆಯನ್ನು ಯೋಜಿಸಲು ಸಹಾಯ ಮಾಡುತ್ತದೆ, ಆದರೆ ಸೋರ್ಸಿಂಗ್ ಷರತ್ತು ಅಸ್ತಿತ್ವದಲ್ಲಿರುವ ದೇಶೀಯ ಸ್ಟಾಕ್ಗಳ ಮೇಲಿನ ಒತ್ತಡವನ್ನು ಸೀಮಿತಗೊಳಿಸುವ ಗುರಿಯನ್ನು ಹೊಂದಿದೆ. ಅಳತೆಯು ಆ ಸಮತೋಲನವನ್ನು ಸಾಧಿಸುತ್ತದೆಯೇ ಎಂಬುದು ಆಮದುಗಳು, ವಿತರಣೆ, ಅನುಸರಣೆ ಮತ್ತು ಬೇಡಿಕೆಯ ಮೇಲೆ ಅವಲಂಬಿತವಾಗಿರುತ್ತದೆ. ಅದರ ಪ್ರಕಟಣೆಯು ಮಾತ್ರ ಚಿಲ್ಲರೆ ಬೆಲೆಗಳಲ್ಲಿ ಭರವಸೆಯ ಕಡಿತವನ್ನು ಅಥವಾ ಪ್ರತಿಯೊಬ್ಬ ಬಳಕೆದಾರರಿಗೆ ತಡೆರಹಿತ ಪೂರೈಕೆಯನ್ನು ಸ್ಥಾಪಿಸುವುದಿಲ್ಲ.
ತೀರ್ಮಾನ
ಸಕ್ಕರೆಯ ಅಳತೆಯು ನಿರ್ದಿಷ್ಟ ಆಮದು-ಮೂಲದ ನಿರ್ಬಂಧದೊಂದಿಗೆ ಹೆಚ್ಚಿನ ದಾಸ್ತಾನು ನಮ್ಯತೆಯನ್ನು ಸಂಯೋಜಿಸುತ್ತದೆ. ಮುಂಗಡ ದೃಢೀಕರಣವನ್ನು ಅರ್ಥಮಾಡಿಕೊಳ್ಳುವುದು ದೇಶೀಯ ಖರೀದಿ ಸಾಮರ್ಥ್ಯದಲ್ಲಿನ ಸರಳ ಹೆಚ್ಚಳಕ್ಕಿಂತ ಇದು ಏಕೆ ಹೆಚ್ಚು ಸಂಕೀರ್ಣವಾಗಿದೆ ಎಂಬುದನ್ನು ವಿವರಿಸುತ್ತದೆ. ರಫ್ತು ಬಾಧ್ಯತೆಗಳು, ನಿಜವಾದ-ಬಳಕೆದಾರರ ನಿಯಮಗಳು ಮತ್ತು ಸ್ಟಾಕ್ ಬಹಿರಂಗಪಡಿಸುವಿಕೆಗಳು ಮುಖ್ಯವಾಗುತ್ತಲೇ ಇವೆ. ಹೆಚ್ಚುವರಿ ಅರ್ಹತಾ ಸಕ್ಕರೆಯನ್ನು ಹೊಂದಲು ಅನುಮತಿ ಮತ್ತು ಅದರ ಆಮದು ಮತ್ತು ಚಲನೆಯನ್ನು ನಿಯಂತ್ರಿಸುವ ಷರತ್ತುಗಳಿಂದ ಸಾಮಾನ್ಯ ವಿನಾಯಿತಿ ನಡುವೆ ಅಗತ್ಯ ವ್ಯತ್ಯಾಸವಿದೆ.